Как онлайн-бизнесу снизить риск чарджбэков
Опубликовано 8 октября 2026 · обновлено 9 октября 2026 · Редакция Картомер
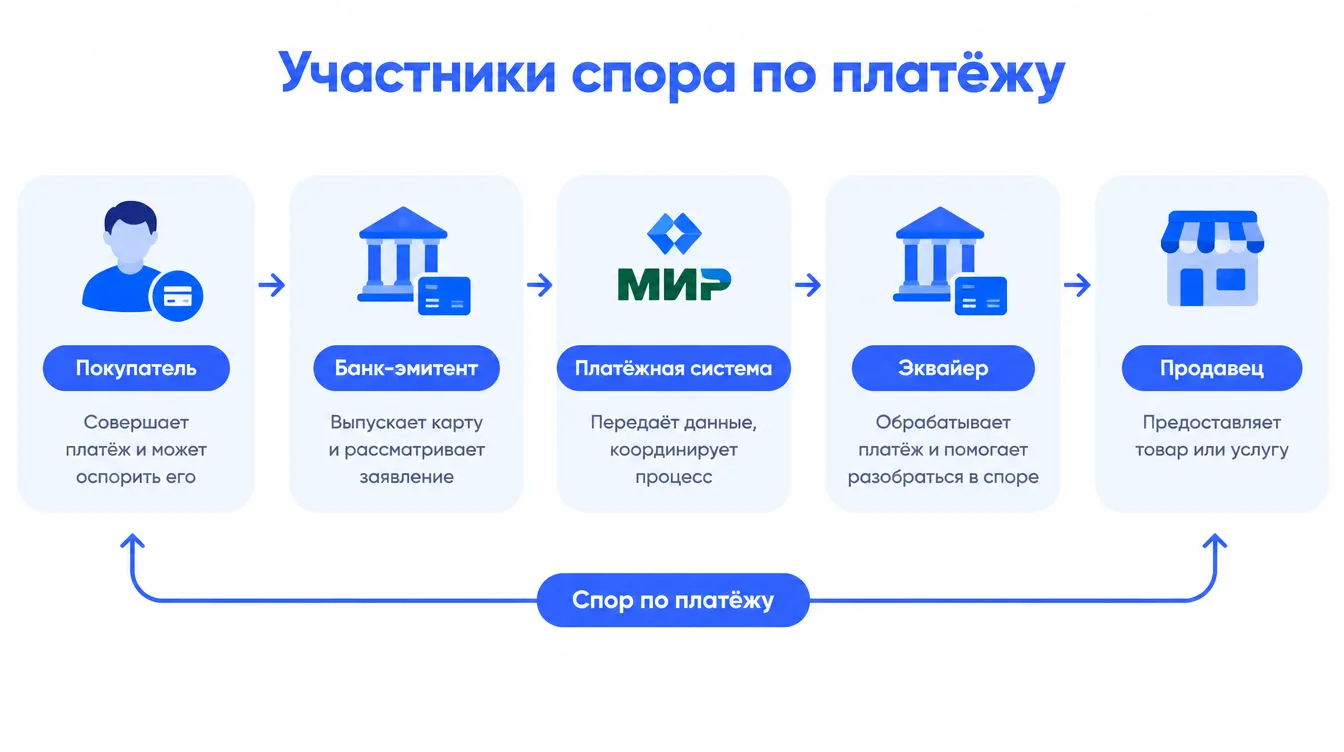
Вы отправили заказ, клиент получил товар, а через месяц эквайер присылает уведомление: покупатель оспорил платёж, деньги списаны обратно, да ещё и штраф. Знакомая ситуация для любого интернет-магазина, SaaS-сервиса или онлайн-школы. Чарджбэк бьёт сразу по трём местам: по выручке, по комиссиям и по репутации в глазах платёжной системы.
Ниже разберём, откуда берутся чарджбэки, как их предотвратить и как правильно защищаться, если спор всё же открыли. Если вы параллельно тестируете платежи или оплачиваете зарубежные сервисы для бизнеса, способы мы собрали в разделе «Как оплатить».
Вы узнаете:
- что такое чарджбэк и как проходит спор;
- какие причины встречаются чаще всего;
- какие меры реально снижают долю возвратов;
- как собрать доказательства и вести себя при споре.
Что такое чарджбэк и чем он отличается от возврата
Обычный возврат инициирует магазин: вы решили вернуть деньги и сами отправили их клиенту. Чарджбэк запускает держатель карты через свой банк-эмитент. Банк временно списывает сумму у продавца и запрашивает объяснения. Если продавец не докажет правоту, деньги остаются у покупателя, а продавец платит ещё и комиссию за обработку спора.
Платёжные системы следят за долей чарджбэков на каждого продавца. Когда она превышает установленный порог (точные значения у Visa и Mastercard публикуются в их программах мониторинга, уточняйте у эквайера), бизнесу грозят штрафы, повышенные ставки и даже отключение приёма карт.
Важно: вред наносит не только потерянная сумма. Высокая доля споров делает вас «рискованным» мерчантом, и ставки по комиссии растут.
Почему клиенты оспаривают платежи
Причины можно разделить на четыре группы.
- Мошенничество с картой. Платёж провёл не владелец карты, а тот, кто украл данные. Это классический «фродовый» чарджбэк.
- Проблемы с товаром или услугой. Не доставили, привезли не то, не соответствует описанию, не работает доступ.
- Непонятное списание. Клиент не узнал название в выписке и решил, что это мошенники.
- «Дружественный фрод». Покупатель получил товар, но заявляет, что не заказывал, или просто передумал и пошёл в банк, а не к вам.
Чаще всего виноваты не злоумышленники, а плохая коммуникация: непонятное название в выписке, скрытая подписка и недоступная поддержка.
Как снизить риск: 7 рабочих мер
1. Понятный дескриптор в выписке
Название, которое клиент видит в банковском приложении, должно совпадать с брендом сайта. Добавьте телефон или сайт, если эквайер позволяет. Это самый дешёвый способ убрать «не узнаю платёж».
2. Прозрачные условия и подписки
Показывайте итоговую цену до оплаты, срок пробного периода, дату первого списания и способ отмены. Отправляйте напоминание о предстоящем продлении. Скрытые подписки — главный источник споров в онлайн-сервисах.
3. Аутентификация 3-D Secure
Дополнительное подтверждение платежа через банк переносит ответственность за мошеннические операции на эмитента, если оплата прошла с проверкой. Это не панацея, но заметно сокращает фродовые чарджбэки.
4. Антифрод-проверки
Подключите правила и скоринг: проверка несовпадения страны карты и страны доставки, ограничения по числу попыток, подозрительные паттерны (много заказов на один адрес с разных карт, одноразовая почта). Не блокируйте всех подряд: слишком жёсткие правила режут честных клиентов.
5. Быстрая поддержка и честная политика возврата
Если проще написать вам, чем идти в банк, клиент напишет вам. Выложите правила возврата на видном месте, отвечайте за сутки и возвращайте деньги по обоснованным запросам без споров. Возврат обойдётся дешевле чарджбэка.
6. Документирование доставки и использования
Сохраняйте трек-номера, подписи получателя, логи входа в сервис, IP-адреса, переписку и подтверждения согласия с условиями. Эти данные станут доказательствами.
7. Мониторинг метрик
Следите за долей чарджбэков помесячно, по каналам и по товарам. Рост в одной категории часто указывает на проблемную карточку товара или подрядчика.
| Мера | Какую проблему закрывает |
|---|---|
| Понятный дескриптор | «Не узнаю списание» |
| Прозрачные подписки | Споры из-за автопродления |
| 3-D Secure | Мошенничество с картой |
| Антифрод | Подозрительные заказы |
| Быстрая поддержка | Споры по качеству и доставке |
| Сбор доказательств | Проигранные диспуты |
Как действовать, если спор открыт
- Внимательно прочитайте код причины и срок ответа — он ограничен, обычно несколькими неделями (уточняйте у эквайера).
- Решите, стоит ли бороться: если сумма мала, а доказательств нет, иногда дешевле принять потерю и исправить процесс.
- Соберите пакет доказательств: подтверждение заказа, доставки или доступа, переписку, условия и политику возврата, результат 3-D Secure.
- Изложите позицию кратко и по фактам, с хронологией и приложениями.
- Сделайте выводы: добавьте в процесс то, чего не хватило.
Совет: шаблонизируйте пакет доказательств для типовых причин. Подготовленная папка экономит часы и повышает шансы выиграть спор.
Важно: не провоцируйте клиента на возврат через платёжную систему и не отказывайтесь от добровольных возвратов. Платёжные системы расценивают такое поведение как признак проблемного мерчанта.
Итоги
✅ Чарджбэк — это принудительный возврат через банк покупателя, и он обходится дороже обычного возврата.
✅ Главные причины: мошенничество, спор о товаре, непонятное списание и «дружественный фрод».
✅ Снижают риск дескриптор, прозрачные подписки, 3-D Secure, антифрод и быстрая поддержка.
✅ В споре выигрывает тот, у кого собраны доказательства и соблюдены сроки.
Какой вариант выбрать?
- Для магазина с физическими товарами → трек-номера, подтверждение вручения, 3-D Secure.
- Для SaaS и подписок → напоминания о продлении, простая отмена, логи доступа.
- Для цифровых товаров → фиксация входа и скачивания, антифрод-правила.
- Для небольшого бизнеса без своего антифрода → решения эквайера или платёжного провайдера со встроенной защитой.
Частые вопросы
Какая доля чарджбэков считается опасной?
Платёжные системы задают пороги в программах мониторинга, а эквайеры часто ставят свои, более строгие. Сравните данные в договоре и держите долю как можно ниже.
Можно ли оспорить чарджбэк?
Да, вы отправляете доказательства через эквайера. Решает банк-эмитент и платёжная система, поэтому качество пакета критично.
Защищает ли 3-D Secure полностью?
Нет. Он закрывает часть мошенничества, но не спор о качестве товара и не «дружественный фрод».
Что лучше: вернуть деньги или ждать диспута?
Если требование обоснованно, вернуть деньги самостоятельно дешевле: вы не платите комиссию за диспут и не портите статистику.
Нужна ли отдельная поддержка для споров?
Не обязательно отдельная, но кто-то должен отвечать за сроки и доказательства. Выделите ответственного.
Заключение
Чарджбэки полностью не исчезнут, но их долю можно удерживать в рамках. Понятные условия, внимательная поддержка и грамотная защита платежей дают больше, чем борьба с последствиями.
Начните с аудита: посмотрите причины последних споров и закройте самые частые. Через пару месяцев цифры покажут, какие меры сработали. Больше практических материалов о платежах — в нашем блоге.
Выбирайте проверенные способы — и принимайте оплату без неприятных сюрпризов.