Как рассчитать доходность ЦФА: формула, налог и частые ошибки
Опубликовано 8 октября 2026 · обновлено 9 октября 2026 · Редакция Картомер
Видите в описании выпуска «22% годовых» и думаете, что за год вложенные 100 000 ₽ превратятся в 122 000 ₽? На деле итог зависит от срока выпуска, типа ставки и налога. Без аккуратного расчёта легко переоценить будущий доход и выбрать не тот выпуск.
Разберём, как считать доходность ЦФА на простых формулах и примерах, какие факторы уменьшают итоговую сумму и почему «заявленная» ставка не равна «полученной».
Вы узнаете:
- по какой формуле считается доход при разных сроках;
- как учесть НДФЛ и получить сумму «на руки»;
- чем отличаются фиксированная и плавающая ставки;
- какие риски скрываются за красивым процентом.
Что такое ЦФА и откуда берётся доход
ЦФА — цифровые финансовые активы: цифровые права, которые выпускают компании в информационных системах, входящих в реестр Банка России. Доход обычно выплачивается в виде процента по денежному требованию, и при погашении вы получаете номинал плюс начисленную сумму. Это не вклад в банке: гарантий возврата, как у застрахованного депозита, здесь нет.
Две формулы, которых хватит почти всегда
Если ставка фиксирована, а выпуск длится ровно год, проценты начисляются один раз:
Доход = Вложение × Годовая ставка
Допустим, вы вложили 200 000 ₽ под 18% годовых. Через год начисленная сумма составит 36 000 ₽, а общая сумма выплаты — 236 000 ₽, пока без вычета налога.
Для выпусков короче года ставку приходится «сжимать» по дням:
Доход = Вложение × Ставка × Срок в днях ÷ 365
Возьмём те же 200 000 ₽ и 18%, но на 60 дней: 200 000 × 0,18 × 60 ÷ 365 ≈ 5 918 ₽. Видно, что короткий выпуск даёт заметно меньше, хотя «годовые» остались прежними.
Налог: сколько останется на руках
С полученного дохода удерживается НДФЛ 13%. Обычно эту работу берёт на себя оператор, и вы видите уже уменьшенную выплату. Поэтому номинальный процент и реальный результат всегда расходятся.
| Исходные данные | Доход до налога | После НДФЛ 13% |
|---|---|---|
| 200 000 ₽, 18%, 365 дней | 36 000 ₽ | 31 320 ₽ |
| 200 000 ₽, 18%, 60 дней | ≈ 5 918 ₽ | ≈ 5 148 ₽ |
| 150 000 ₽, 24%, 120 дней | ≈ 11 836 ₽ | ≈ 10 297 ₽ |
| 80 000 ₽, 15%, 270 дней | ≈ 8 877 ₽ | ≈ 7 723 ₽ |
Это учебные расчёты на условных цифрах, а не данные конкретных выпусков. Налоговые правила могут меняться, поэтому порядок налогообложения сверяйте у оператора и в официальных источниках.
Совет: сравнивая ЦФА с депозитом или облигацией, берите всегда сумму после налога и комиссий — только такие цифры сопоставимы.
Что важно учесть, кроме процента
Тип ставки
Ставка бывает фиксированной или плавающей. Плавающая привязана к ключевой ставке Банка России или другому индикатору, и итоговый доход заранее неизвестен. Если ключевая ставка снижается, платёж по такому выпуску может оказаться меньше, чем вы рассчитывали.
Срок и ликвидность
Высокая ставка на длинном сроке без вторичного рынка означает, что деньги «заморожены» до погашения. Если вам понадобятся средства раньше, продать актив может быть непросто или придётся с дисконтом.
Риск эмитента
Обещанная доходность — ещё не полученная. Она реализуется, только если эмитент исполнит обязательства. Высокая ставка часто означает повышенный риск, поэтому изучайте финансовое положение компании.
Комиссии
Оператор или площадка могут взимать плату за покупку, хранение или вывод. Включите эти расходы в расчёт, чтобы получить реальную доходность.
Быстрая прикидка
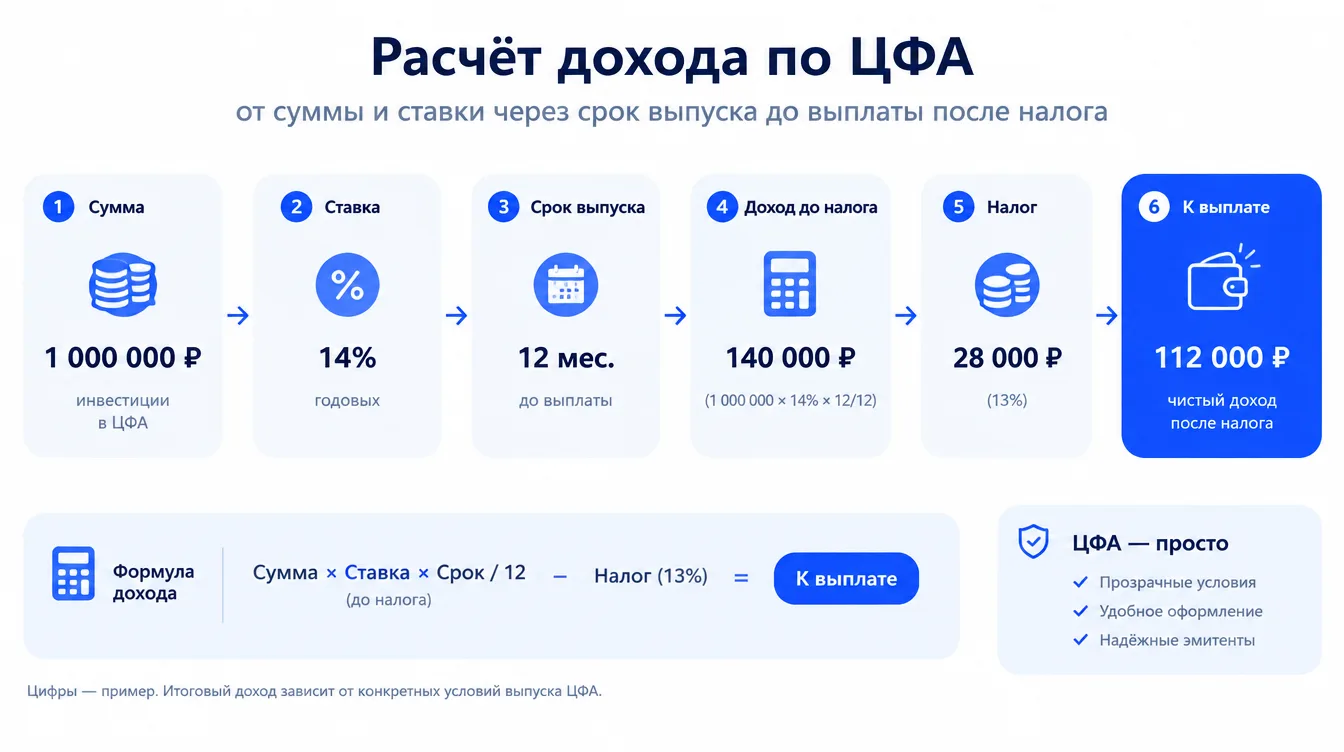
Алгоритм для любого выпуска:
- Возьмите сумму вложения и ставку из условий.
- Умножьте сумму на ставку.
- Умножьте результат на число дней выпуска и разделите на 365.
- Вычтите 13% налога из получившегося дохода.
- Учтите комиссии и сравните с альтернативами.
Для быстрых прикидок можно пользоваться интерактивными калькуляторами операторов или рейтингов, но помните, что это ориентир. Реальные условия смотрите в карточке конкретного выпуска у оператора.
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией.
Итоги
✅ Доход по фиксированной ставке на срок меньше года считается пропорционально дням.
✅ С дохода удерживается НДФЛ 13%, поэтому чистая сумма ниже заявленной.
✅ Плавающая ставка делает итог непредсказуемым.
✅ Высокий процент не отменяет риска эмитента и низкой ликвидности.
Какой вариант выбрать?
- Нужен предсказуемый результат → выпуск с фиксированной ставкой.
- Готовы к колебаниям дохода → выпуск с плавающей ставкой, но оценивайте риск.
- Могут понадобиться деньги → выбирайте короткий срок и проверяйте возможность продажи.
- Хотите сравнить с вкладом → считайте доход после налога и комиссий.
Частые вопросы
Сколько будет доход за полгода при 20% годовых?
Примерно 10% от суммы за 180 дней по формуле: Сумма × 0,20 × 180 ÷ 365, до налога.
Кто платит налог?
Налог с дохода обычно удерживает оператор, но уточняйте порядок для вашей ситуации.
Можно ли потерять деньги?
Да. При ухудшении положения эмитента вы можете получить меньше обещанного или не получить выплату вовремя.
Где смотреть курсы валют для сравнения?
Актуальные курсы и котировки доступны в разделе курсов валют и криптовалют.
Заключение
Чтобы понять реальную доходность ЦФА, недостаточно взглянуть на цифру «ставка». Нужно учесть срок, тип ставки, налог и риск эмитента. Простая формула уже даёт точный ориентир и защищает от завышенных ожиданий.
Считайте заранее, сравнивайте несколько выпусков и не вкладывайте больше, чем готовы заморозить на срок. Другие материалы читайте в блоге. Считайте — и принимайте решения без иллюзий.