От 21% до 16%: как падает доходность по депозитам и что россияне планируют с этим делать
Опубликовано 7 октября 2026 · обновлено 9 октября 2026 · Редакция Картомер
Доходность вкладов в России снижается вслед за ключевой ставкой Банка России: в 2025 году она опустилась с 21% до диапазона 16–18%. При этом большинство вкладчиков не переносят деньги на биржу, а остаются в банках. Ниже — что известно о сбережениях россиян, обгоняют ли вклады инфляцию и чем депозит отличается от вложений в акции.
Все цифры в статье взяты из опросов и публикаций Банка России, Минфина, ВЦИОМ и других источников по состоянию на 2025 год. Это не прогноз и не инвестиционная рекомендация; актуальные ставки сверяйте на сайтах банков.
Где россияне хранят деньги
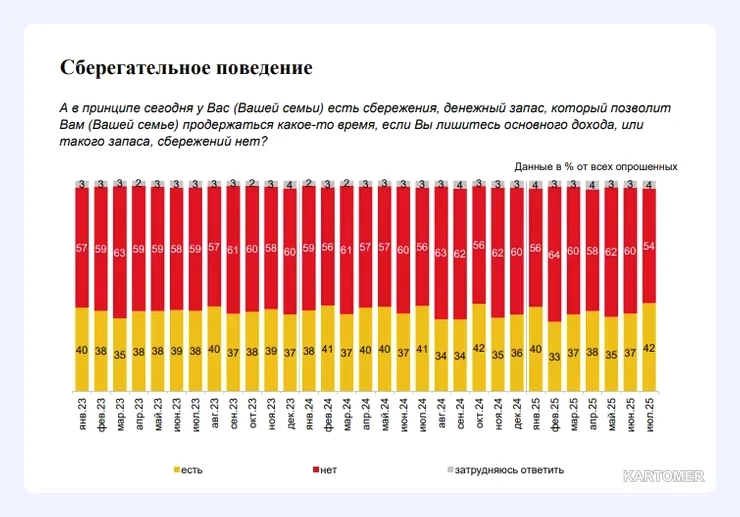
По данным опроса «инФОМ» для Банка России, сбережения в 2025 году были у 37–42% россиян. В первом квартале 2025 года этот показатель составил 42%, на 2 процентных пункта выше, чем годом ранее.
Структура накоплений смещается в сторону банков:
- доля тех, кто держит деньги на вкладах, выросла с 19% до 25%;
- доля тех, кто хранит наличные дома, снизилась с 21% до 18%.
Суммарный объём средств физических лиц в банках к июлю 2025 года превысил 60 трлн рублей — исторический максимум. По оценке Минфина, ВВП России в 2025 году составит примерно 130–140 трлн рублей, то есть вклады населения равны примерно 40–45% годового ВВП.
Почему вклады стали так популярны
Причин две.
Доверие к банкам. Индекс сберегательно-инвестиционной активности фиксировал рекордный уровень доверия — 81%. Индекс ВЦИОМ, показывающий, насколько люди считают момент подходящим для вклада, в феврале 2025 года составил 61 пункт из 90 возможных.
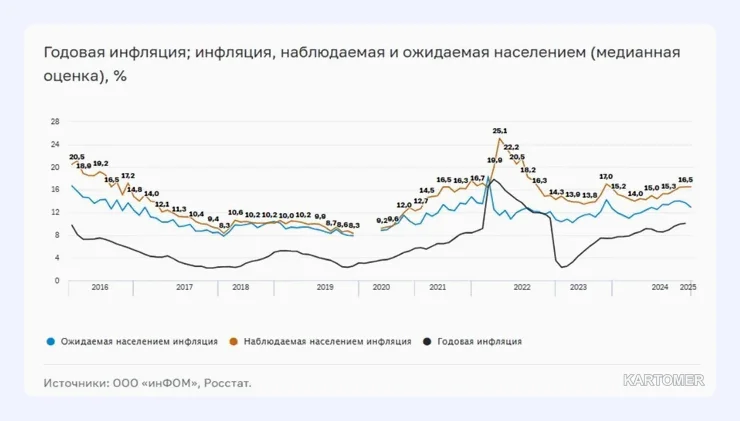
Реальная доходность стала положительной. До 2024 года проценты по вкладам не покрывали инфляцию, то есть доход «за вычетом цен» был отрицательным. В январе 2024 года средняя ставка впервые превысила ожидаемую россиянами инфляцию, а с апреля обогнала и официальную. Для примера: в декабре 2024 года средняя ставка по депозитам составляла 21,4% годовых при наблюдаемой инфляции 15,9%.
Что происходит со ставками
Банк России начал смягчать политику в июне 2025 года: ключевая ставка снизилась с 21% до 20%, затем в июле — до 18%. До конца 2025 года регулятор прогнозировал среднюю ключевую ставку в диапазоне 16–18%.
Для вкладчика это означает два эффекта:
- Новые вклады открываются под меньший процент. Уже действующие вклады с фиксированной ставкой её сохраняют, а вот накопительные счета и вклады с плавающей ставкой подстраиваются быстро.
- Реальная доходность сокращается. Банк России прогнозировал инфляцию в 2025 году на уровне 8,6–9%. Но люди оценивают её выше: по опросам, наблюдаемая населением инфляция составляет 15–16%. Если ставка по вкладу падает до 16%, разница с субъективной инфляцией почти исчезает.
Подробнее о текущих значениях валют и ставок — на странице курсов.
Депозит или фондовый рынок
Теоретически, когда ставка по вкладам падает, часть денег должна уходить в более доходные инструменты. Практика в России пока выглядит иначе: за последние десять лет сильное снижение ставок не вызывало заметного оттока средств из банков.
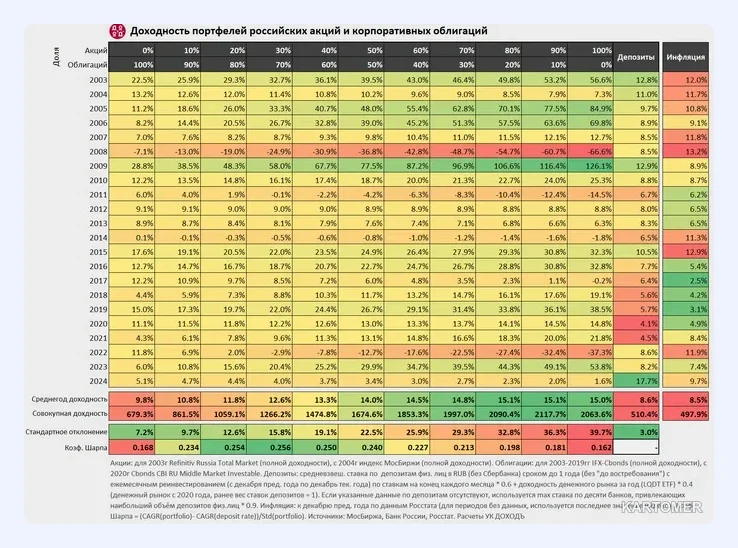
Доходность на длинной дистанции у акций выше. По данным из источника, с 2003 по 2023 год российские акции давали в среднем около 15% годовых при инфляции 8,4%, а депозиты — около 8%. Но платой за это стала волатильность: в 2008 году акции упали на 66%, то есть за один год исчезла большая часть вложенного. Следующий год вернул потери, однако не все инвесторы готовы выдерживать такие периоды.
| Показатель | Вклад | Акции |
|---|---|---|
| Средняя доходность 2003–2023 | около 8% годовых | около 15% годовых |
| Инфляция за период | 8,4% годовых | 8,4% годовых |
| Риск | низкий, до лимита страхования | высокий, возможны просадки в десятки процентов |
| Доступ к деньгам | зависит от условий вклада | быстро, но возможно по низкой цене |
Данные за 2003–2023 годы, источник — материал о сбережениях россиян, по состоянию на конец 2025 года. Прошлые результаты не гарантируют будущих.
Почему доверия к бирже меньше
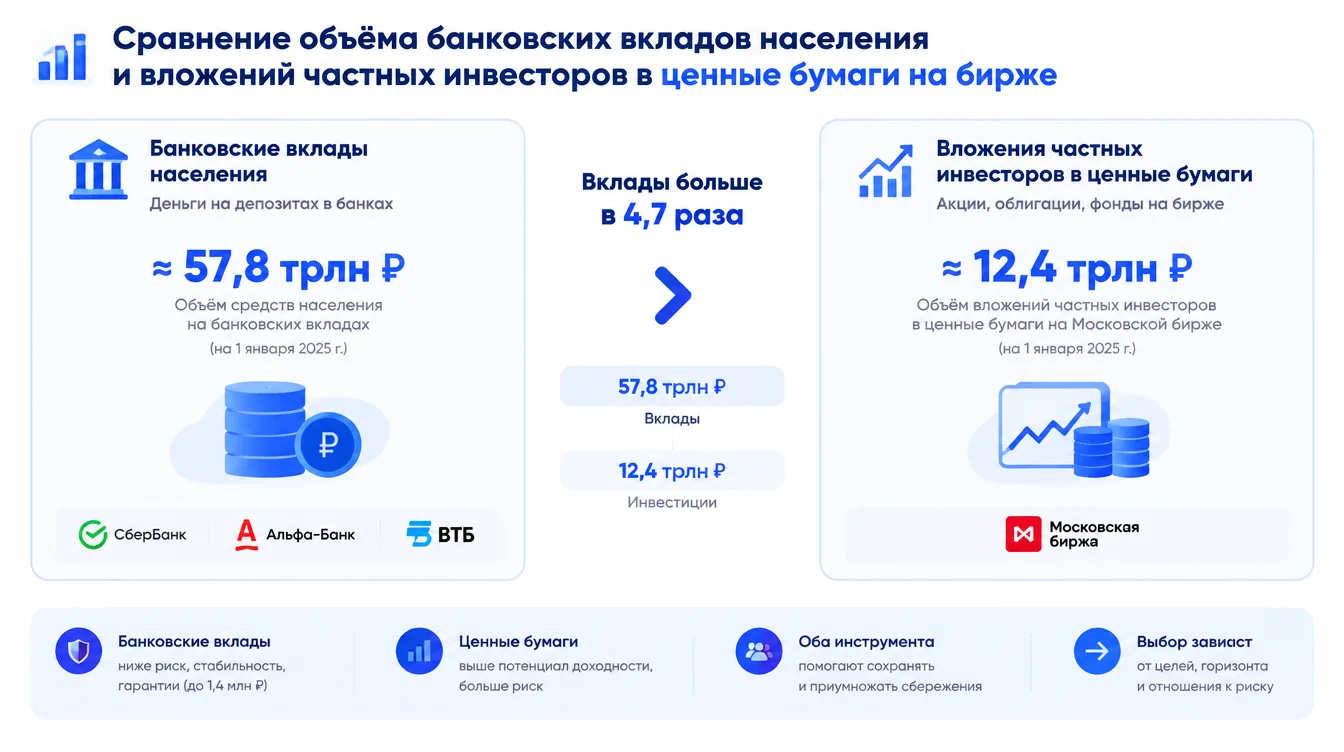
Объёмы несопоставимы. В 2023 году частные инвесторы вложили в ценные бумаги на Московской бирже около 1 трлн рублей, в 2024 году — 1,3 трлн, а в банках лежит более 70 трлн.
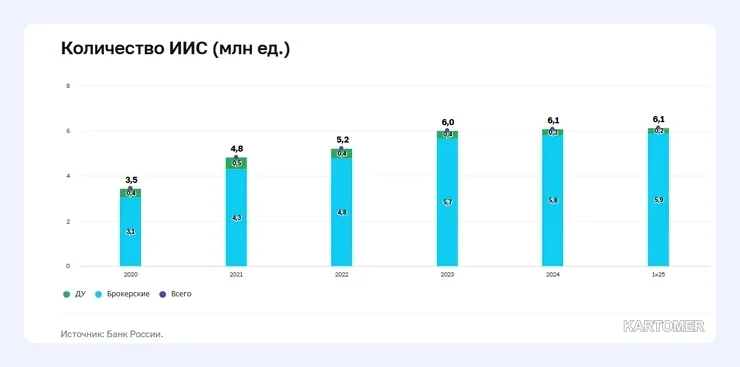
Показателен и рынок индивидуальных инвестиционных счетов (ИИС). Это обычный брокерский счёт с налоговым преимуществом: можно получить вычет 13% от внесённой суммы либо освободить доход от налога. С 2015 года открыто около 5,7 млн таких счетов, а к первому кварталу 2025 года — 6,1 млн. Однако:
- 71% ИИС имеют нулевой баланс;
- ещё у 6% остаток не превышает 10 тысяч рублей;
- средний размер счёта — около 85 тысяч рублей.
Всего лишь около 5% опрошенных вложили деньги в инвестиционные инструменты, а доверие к брокерским компаниям снизилось с 21% до 13%. Отдельный сигнал: в мае 2025 года домохозяйства перевели брокерам-нерезидентам рекордные 52,3 млрд рублей, в июне — ещё 34 млрд. Такие операции несут собственные юридические и санкционные риски, о которых стоит помнить заранее.
Как действовать вкладчику при снижении ставок
Универсального рецепта нет, но есть здравые приёмы:
- Не держите на вкладе всё. Резерв на 3–6 месяцев расходов — в банке, долгосрочные цели можно частично вынести в облигации и фонды.
- Сравнивайте не ставку, а эффективную доходность. Учитывайте капитализацию, налог на проценты выше необлагаемого лимита и штрафы за досрочное снятие.
- Распределяйте суммы по срокам. Часть денег на накопительном счёте, часть на срочном вкладе.
- Проверяйте страхование. Вклады застрахованы в пределах лимита АСВ, а брокерские счета — нет.
- Соотносите ожидания с инфляцией. Реальная доходность — это ставка минус рост цен, а не цифра в рекламе.
Частые вопросы
Обгоняют ли вклады инфляцию в 2025 году?
По официальной оценке — да: при ставках около 16–21% и прогнозе инфляции 8,6–9% реальная доходность положительная. Но по ощущениям населения, цены растут быстрее (15–16%), и для многих разница минимальна.
Почему ставки по вкладам падают?
Банки ориентируются на ключевую ставку Банка России. Когда регулятор её снижает, проценты по новым вкладам и накопительным счетам уменьшаются.
Стоит ли переводить вклады в акции?
Это зависит от срока и готовности к просадкам. Акции исторически давали больше, но могут терять десятки процентов за год. Для сумм, которые понадобятся в ближайшие годы, вклад остаётся более предсказуемым.
Что такое ИИС и зачем он нужен?
Индивидуальный инвестиционный счёт — брокерский счёт с налоговыми льготами: вычет 13% с внесённой суммы или освобождение от налога на доход. Условия и лимиты уточняйте у брокера и в налоговом законодательстве.
Другие материалы о личных финансах — в блоге.